首頁 > Media > UH INTERIOR DESIGN > 自地自建預算怎麼分配?營建工程與室內裝修費用怎麼抓?
自地自建預算怎麼分配?營建工程與室內裝修費用怎麼抓?
「現在蓋一棟房子,一坪大概要多少錢?」
這大概是我們在接觸自地自建屋主時,最常被問到的問題之一。
但如果真的要開始規劃一棟房子,我們通常不會先從「一坪多少錢」開始談。反而會先問屋主:
「你準備多少總預算?」
以及:
「你真正需要多少空間?」
但還有第三個問題,也非常重要:
「房子完成之後,你希望每個月花多少錢住在這裡?」
因為自地自建不只是把房子蓋起來。從建築設計、結構、營建工程、門窗、防水,到後面的冷氣、廚房、衛浴、木作、收納、燈具與室內裝修,全部加起來,才是一棟房子真正的「完成成本」。
而房子完成之後,還有房貸、水電、稅費、設備維護與未來修繕。
所以我們認為,自地自建的預算應該同時看三件事情:
👉 總共準備花多少?銀行需要貸多少?每個月可以負擔多少?
這三個數字,最後都會回過頭影響房子的面積、規格與設計。
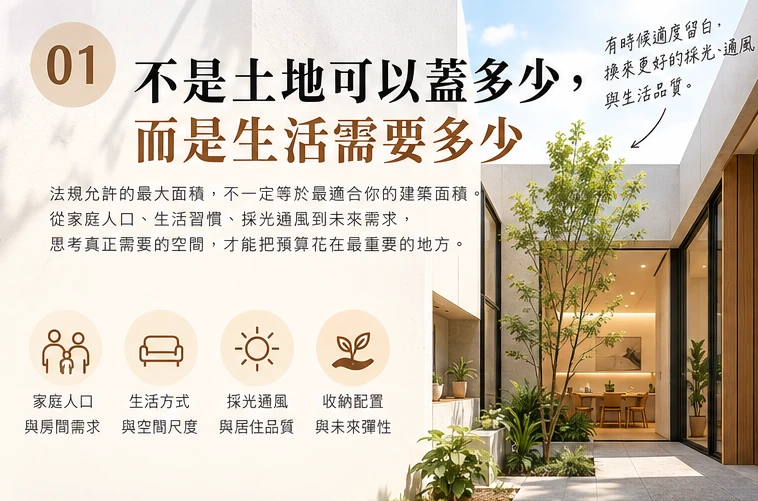
01|不是土地可以蓋多少,而是生活需要多少
很多人買了土地之後,第一件事情就是計算建蔽率、容積率:「我的土地最多可以蓋幾坪?」這當然很重要,但法規允許的最大面積,不一定等於最適合你的建築面積。
假設是一塊 20 坪的狹長型基地,規劃一樓店面、二三樓住宅,上層還有神明廳、曬衣與儲藏需求。真正開始設計之後,我們考慮的就不只是「能不能再多蓋一點」,還要考慮家庭人口、房間數量、樓梯、採光、通風、收納,以及未來十年、二十年的生活方式。
有時候為了多一個天井、多一點採光,或讓空間尺度更舒服,可能會少掉一些室內面積。看起來是少了幾坪,但換來的可能是更好的採光、通風,以及每天真正使用得到的生活品質。
法規允許蓋多少,與我們真正需要蓋多少,是兩件事情。
而且從預算來看,少掉的也不只是一坪 RC。外牆、門窗、水電、地坪、防水、空調、室內裝修,甚至未來幾十年的維護費用,都會跟著建築面積一起增加。
所以自地自建控制預算的第一步,其實不是選便宜一點的磁磚,而是:
👉 先把真正需要的面積想清楚。
02|少蓋幾坪,不代表工程費一定等比例下降
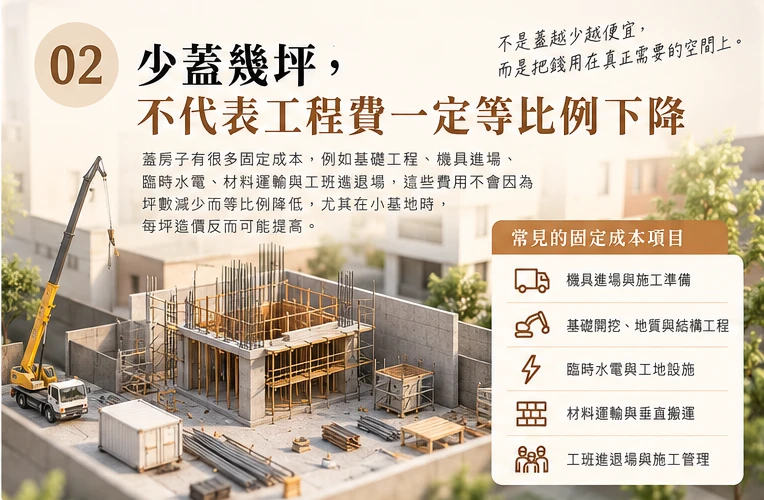
我們也不能單純認為:「少蓋 10 坪,就一定可以省下 10 坪的工程費。」
因為蓋房子有很多成本,本來就不會隨著坪數等比例減少。
施工準備、機具進場、基礎工程、臨時水電、材料運輸,以及不同工班進退場,都有一定的基本成本。尤其基地越小、施工空間越有限,這些固定成本分攤到每一坪之後,反而可能讓單坪造價提高。
所以我們在設計時控制面積,不是為了追求「最低的一坪多少錢」,而是希望:
👉 不要把有限的預算,花在其實不需要的坪數上。
該留下來的空間留下來,不需要的面積適度取捨。捨,也會有得。
03|營建預算,真正要問的是「這一坪裡面有什麼?」
當建築面積大致確認之後,才會開始進入大家最關心的營建預算。這時候「一坪多少錢」才開始有意義。但還是要再多問一句:
「這個一坪多少錢,裡面到底包含什麼?」
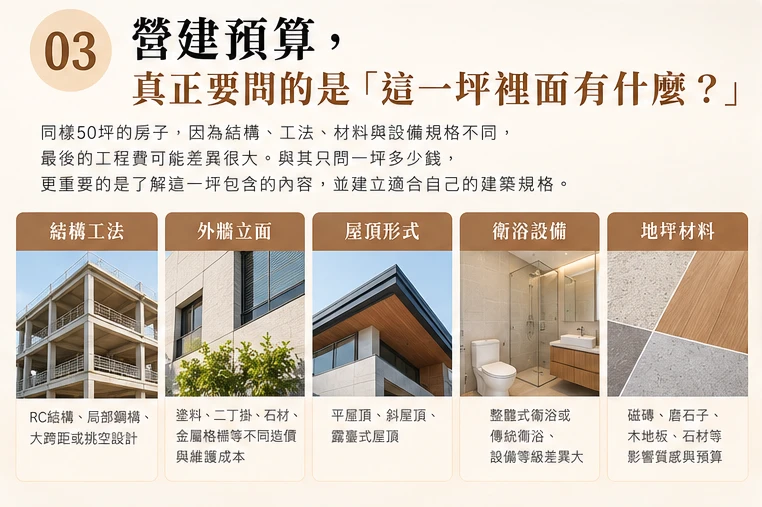
因為同樣 50 坪的房子,最後的工程費可能完全不同:
RC 結構與局部鋼構不同;一般屋頂與斜屋頂不同;外牆使用塗料、二丁掛、石材,也不同;衛浴、門窗、地坪、防水與設備等級,都會慢慢把整體造價拉開。
所以我們在做前期概算時,不會只設定一個「每坪價格」,而是會先建立一套大致的「建築規格」。
👉 知道自己要蓋多少,也知道自己準備蓋到什麼程度。 這兩件事情確定之後,營建預算才開始有比較的基準。
04|同樣的房子,換一塊土地也不一定是同樣的價格
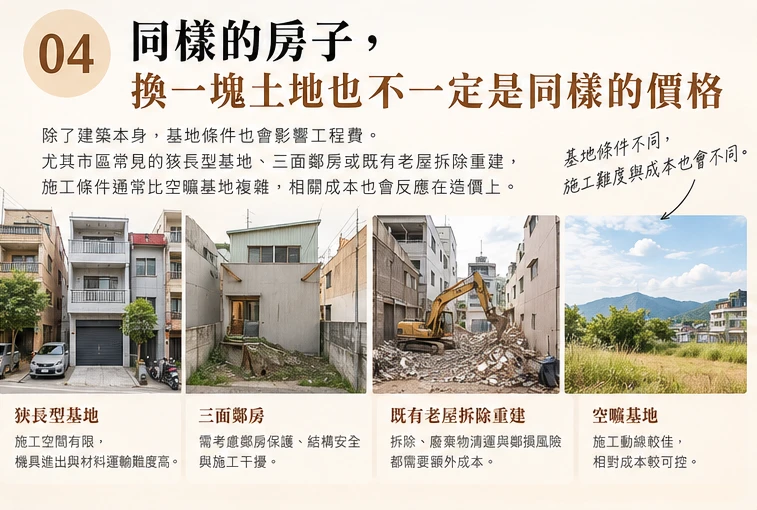
除了建築本身之外,基地條件也是很多屋主一開始容易忽略的地方。尤其市區常見的狹長型土地、三面鄰房或既有老屋拆除重建,施工條件通常會比空曠基地複雜。
這些事情在房子完成之後都看不到,但施工的時候,它們全部都可能是成本。所以兩棟看起來一樣大的房子,只因為基地條件不同,最後工程費就可能不同。
👉 房子看的是坪數,工程還要看基地。 這也是為什麼我們不太建議直接拿朋友的工程價格,套在自己的土地上。
05|房子蓋得起,不代表已經可以住
接下來,是我們認為自地自建非常重要、卻很容易被放到最後才處理的一筆預算:室內裝修。
很多屋主一開始的想法是:「先把房子蓋起來,剩下的錢再做室內。」但等到房子真的快完成,才會開始發現:冷氣還沒算、廚具還沒算、天花、木作、系統櫃、燈具、窗簾、室內門與收納也都還沒算完整。最後就會變成:房子蓋好了,室內卻開始一路刪。
所以我們比較習慣在建築前期,就同步思考室內完成後的樣子。
👉 因為房子蓋好,跟房子可以真正生活,是兩件事情。
06|室內預算,不一定要拿整棟建坪來算
假設房子總建坪 50 坪,很多人會直接拿「50 坪 × 每坪裝修費」去估整棟室內預算。但真正開始設計後會發現,透天住宅裡還有樓梯、陽台、車庫、設備空間等區域,每個空間需要投入的裝修程度並不相同。
所以我們比較傾向先確認:真正需要完整裝修的生活空間有多少? 再依每個空間的使用方式去分配預算。
👉 這樣才能把有限的室內預算,用在每天真正會使用的地方。
07|為什麼室內設計不能等建築蓋完才開始?
因為建築與室內,本來就不是兩件完全分開的事情:
冷氣的位置,會影響天花高度;廚房的位置,會影響給排水與電力;衛浴的位置,會影響管道配置;門窗的位置,會影響未來的櫃體;結構梁的位置,也會直接影響室內空間。
這些事情如果在圖面階段發現,可能只是移動一條線、調整一個尺寸。但如果等混凝土灌下去、管線做好、牆也砌完了才發現問題,就會變成拆除、修改與追加工程。
所以我們一直認為:建築決定空間的骨架,室內決定人怎麼生活。
👉 兩件事情越早一起思考,後面需要花錢修改的機會就越少。圖面上的修改,永遠比工地上的修改便宜。
08|不要忘記,蓋房子不只有工程費
除了營建與室內裝修之外,自地自建還有一些從一開始就應該放進總預算的費用。例如建築設計、建照與使照申請、結構及相關專業技師,以及依基地與案件條件產生的其他專業服務。這些費用不應該等到工程開始之後才發現:「原來這個還要另外算。」而應該在前期就一起放進整體資金規劃。
至於設計費到底應該占多少?我們認為比「百分比」更重要的,是先了解:「這筆設計費到底幫你做到哪裡?」
只有建築申請?還是包含建築外觀、平面配置、結構協調、室內整合、材料選擇與施工圖面?服務內容不同,價格自然不會相同。這也是我們上一篇想討論的核心:
👉 設計費不是單純增加一筆成本,而是看它能不能幫助後面的工程少走冤枉路。
09|不要把所有可以花的錢,都排進工程裡
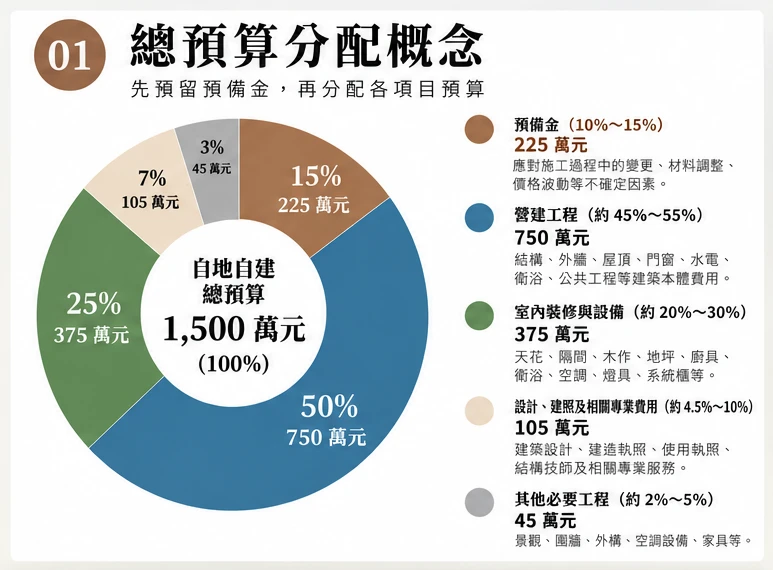
假設今天扣除土地之後,屋主最多可以投入:1,500 萬元。
我們不會建議直接拿 1,500 萬元去設計一棟「剛好 1,500 萬元」的房子。因為從設計、申請、營建到室內完成,中間一定存在變數:材料可能調整、設備可能改變、現場可能發現原本圖面上看不到的條件、施工過程也可能出現原本沒有預期的工程。
所以前期就應該留下一筆:預備金。例如先保留總預算的 10%~15%,實際比例再依基地與工程條件調整。以 1,500 萬元、預留 15% 來看:
真正拿來規劃建築、室內與相關工程的目標預算 = 1,275 萬元
這個觀念很重要。因為我們不是等房子全部設計完成之後,才問:「這樣總共要多少錢?」而是從一開始就先問:
👉 「在我能負擔的範圍裡,可以做到什麼程度?」
10|總預算夠,還要注意「什麼時候要付錢」
自地自建還有一件事情,很容易被忽略:現金流。
設計費、工程款、材料訂金、設備款與室內裝修款,不會在同一天支付。如果有搭配銀行貸款,實際撥款也會依核貸條件與工程進度分階段進行。
所以除了計算「整棟房子最後要花多少錢?」,還要再思考:「每一個階段,我手上需要準備多少現金?」
總預算即使沒有超支,也可能因為付款時間集中,而產生短期資金壓力。
👉 預算管理不只有總額,也包含時間。
11|銀行願意貸多少,不代表你就應該貸多少
這是我們認為自地自建前期,還應該再多算的一筆帳。假設一棟房子最後需要貸款 1,000 萬元。真正需要思考的,不只是「銀行願不願意貸我 1,000 萬元?」,而是:
「貸了 1,000 萬元之後,我每個月要付多少?」
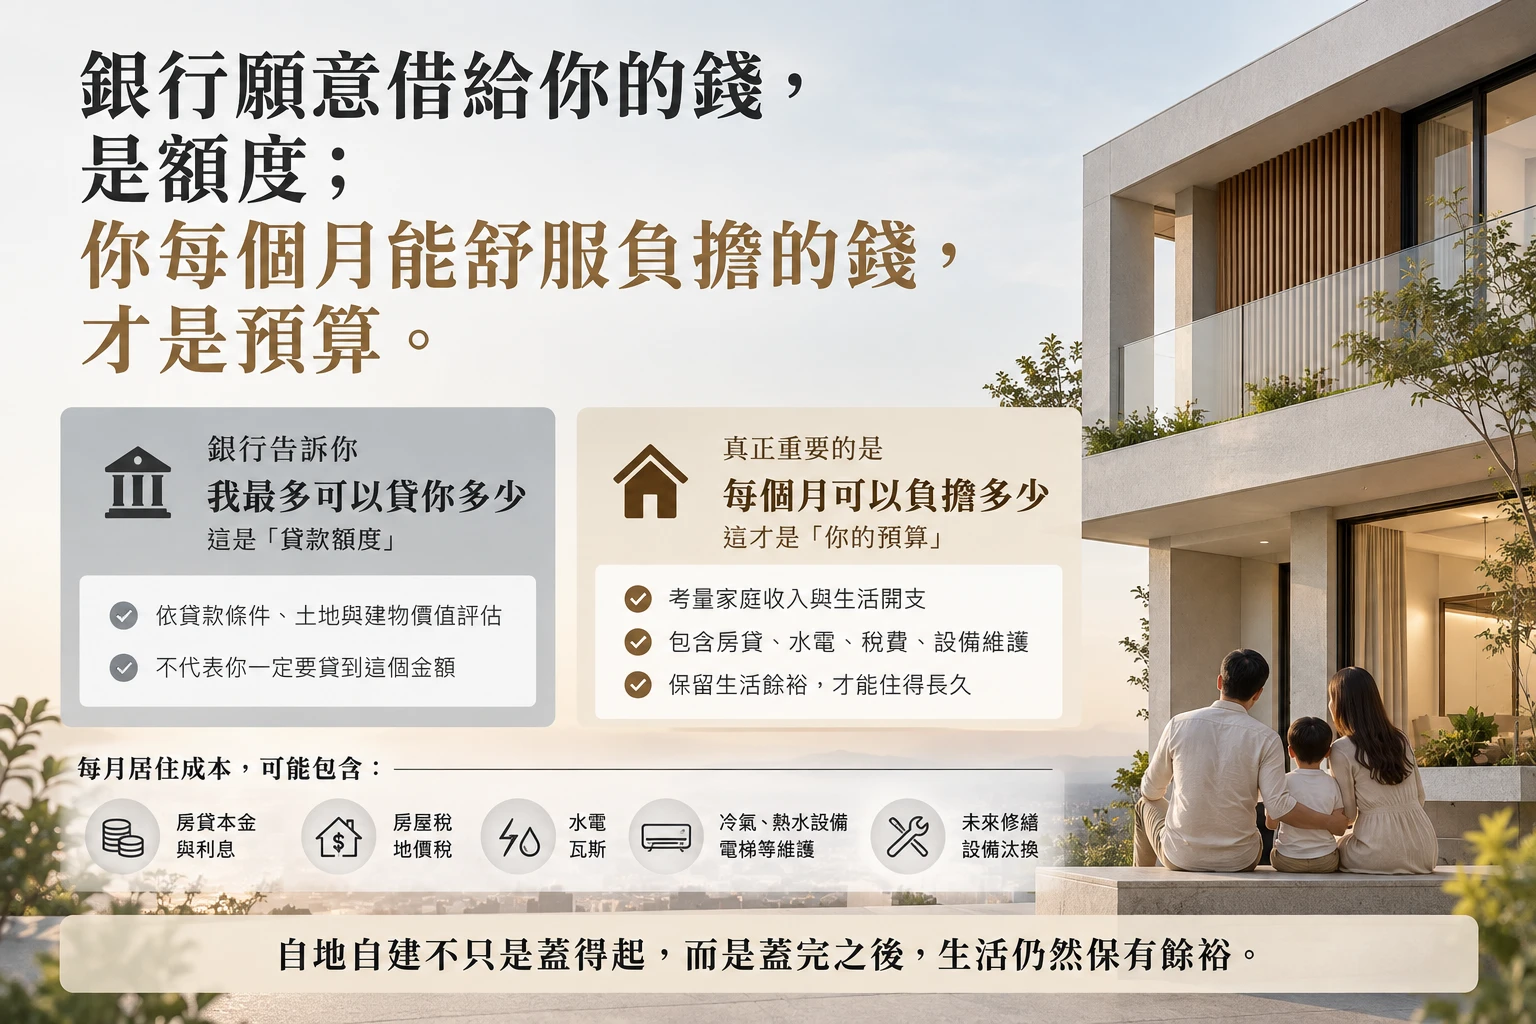
因為房子完成之後,每個月真正的居住成本,不只有房貸。還可能包含:房貸本金與利息、房屋稅與地價稅、水電瓦斯、冷氣、熱水設備、電梯等設備維護,以及未來的修繕與設備汰換。
所以我們認為,自地自建除了設定「總預算上限」,還應該再設定一個:「每月居住成本上限」。如果家庭希望每個月與住宅相關的固定支出控制在一定範圍內,設計端就可以反過來思考:
↓
這個貸款額度,加上自備款,可以形成多少總預算?
↓
這個總預算,合理的建築面積與完成程度是多少?
這時候,銀行貸款就不只是財務問題,它也會開始影響建築設計。因為如果多蓋 10 坪,需要增加 200 萬元貸款;真正的問題就不只是「這 10 坪值不值得 200 萬元?」,還應該再問:「我願不願意為了這 10 坪,在未來 20 年、30 年,每個月多支付一筆房貸?」
👉 銀行願意借給你的錢,是額度;你每個月能舒服負擔的錢,才是真正的預算。
12|如果超過預算,不是一直追加,而是回到設計重新取捨
假設 1,500 萬元的總預算,扣除預備金之後,希望把建築、室內、設計與相關工程控制在 1,275 萬元。結果第一次概算出來需要 1,400 萬元。怎麼辦?
不是先把預備金拿掉,也不是直接把差額全部變成貸款。而是回到設計,重新看看:
因為如果每一次超過預算,都只是透過增加貸款解決,最後只是把今天的工程費,變成未來二、三十年的每月支出。
👉 設計,本來就是一連串的選擇與取捨。預算也是設計條件的一部分。
結語|真正的預算,是房子蓋完之後生活還有餘裕
我們認為比較健康的自地自建流程,不是先把想要的全部畫進去 → 算工程費 → 發現超過預算 → 增加貸款。而應該反過來:
自地自建真正重要的問題,從來不只是「現在蓋房子一坪多少錢?」,還包括:
「我的生活真正需要多少?」、「我總共願意花多少?」以及「房子蓋完之後,我每個月還想留下多少錢生活?」
房子蓋得起,只是第一步。真正好的預算規劃,是房子完成之後,家庭的生活仍然保有餘裕。
總預算決定房子可以做到哪裡;每月居住成本,決定這棟房子能不能住得長久、住得安心。
👉 從第一張圖開始,預算與生活就應該一起被設計。
UH Design|建築空間整合設計
從基地、建築、生活機能到室內與景觀,以整體設計降低重複施工,讓預算真正花在居住品質上。